เวลาตกลงราคางานกับลูกค้าองค์กร ตัวเลขที่ตกลงกันมักไม่ใช่ตัวเลขที่โอนเข้าบัญชีจริง เพราะมีภาษีหัก ณ ที่จ่ายเข้ามาเกี่ยวข้อง และเป็นสาเหตุอันดับต้น ๆ ของคำถามว่า "ทำไมโอนมาไม่ครบ" ที่ทั้งสองฝ่ายต้องเข้าใจตรงกันตั้งแต่ก่อนเริ่มงาน
บทความนี้อธิบายวิธีคิดภาษีหัก ณ ที่จ่ายที่อัตรา 3% ซึ่งใช้กับการจ่ายค่าจ้างทำของและค่าบริการเป็นหลัก พร้อมตัวอย่างคิดไปและคิดย้อนกลับ และขั้นตอนเอกสารที่ต้องทำ
บทความนี้เป็นข้อมูลเพื่อการศึกษา ไม่ใช่คำแนะนำทางภาษีหรือกฎหมาย อัตราและเงื่อนไขการหักภาษี ณ ที่จ่ายขึ้นอยู่กับประเภทของเงินได้ สถานะของผู้จ่ายและผู้รับเงิน และข้อกำหนดที่ใช้ ณ เวลานั้น การนำไปใช้จริงควรตรวจสอบกับกรมสรรพากรหรือผู้ทำบัญชีของธุรกิจคุณ
ภาษีหัก ณ ที่จ่าย คืออะไร
ภาษีหัก ณ ที่จ่าย (Withholding Tax) คือภาษีที่ ผู้จ่ายเงินมีหน้าที่หักไว้จากยอดที่จ่ายให้ผู้รับเงิน แล้วนำส่งกรมสรรพากรแทน หลักคิดคือเก็บภาษีตอนที่เงินออกจากมือ ไม่ต้องรอให้ผู้รับเงินไปยื่นแบบเองทั้งหมด
ผลที่เกิดขึ้นจริงในทางธุรกิจคือ
- ผู้รับเงิน ได้รับเงินน้อยกว่าราคาที่ตกลง เพราะถูกหักไปก่อน
- ผู้รับเงิน ได้หนังสือรับรองการหักภาษี ณ ที่จ่าย เพื่อใช้เป็นหลักฐาน
- ผู้จ่ายเงิน มีหน้าที่นำเงินที่หักไว้นั้นส่งกรมสรรพากรภายในกำหนดเวลา
จุดที่ต้องเข้าใจให้ชัดคือ ผู้รับเงินไม่ได้ "เสีย" เงินส่วนนี้ทิ้ง แต่ถูกนำส่งเป็นภาษีล่วงหน้าไปแล้ว และสามารถนำไปเป็นเครดิตตอนยื่นแบบได้
อัตราไม่ได้มีแค่ 3% — ขึ้นอยู่กับประเภทของงาน
อัตรา 3% เป็นอัตราที่ใช้บ่อยที่สุดสำหรับค่าจ้างทำของและค่าบริการ แต่ไม่ได้แปลว่าทุกธุรกรรมต้องใช้ 3% ต้องดูประเภทของเงินได้ก่อน
- ค่าจ้างทำของ / ค่าบริการ — 3%
- ค่าเช่าทรัพย์สิน (บางกรณี) — 5%
- ค่าโฆษณา — 2%
- ค่าขนส่ง — 1%
รายการนี้เป็นเพียงตัวอย่างเพื่อให้เห็นภาพว่า อัตราที่ถูกต้องขึ้นอยู่กับลักษณะของงานและสถานะของคู่สัญญา ไม่ใช่อัตราเดียวใช้ได้ทุกกรณี และยังมีกรณีที่ไม่ต้องหักเลย เช่น การซื้อสินค้าโดยทั่วไป ก่อนหักจริงจึงควรยืนยันกับผู้ทำบัญชีหรือกรมสรรพากรก่อนเริ่มออกใบวางบิล
สูตรคำนวณและตัวอย่าง 10,000 บาท
สูตรพื้นฐานมีแค่สองบรรทัด
- ภาษีที่ต้องหัก = ยอดก่อนหัก คูณ อัตราภาษี
- ยอดที่ผู้รับเงินได้รับจริง (สุทธิ) = ยอดก่อนหัก ลบ ภาษีที่หัก
ตัวอย่างงานค่าบริการ 10,000 บาท หัก 3%
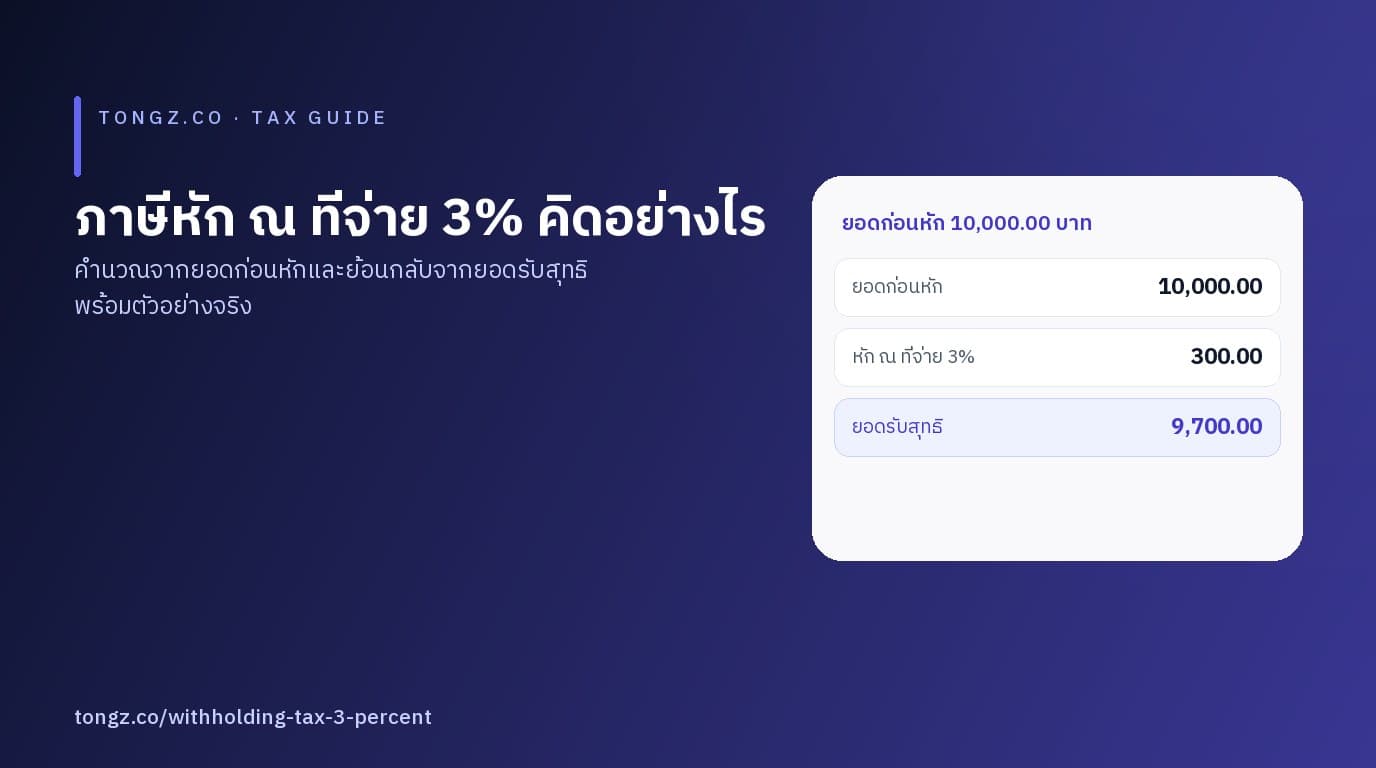
- ยอดก่อนหัก = 10,000.00 บาท
- ภาษีหัก ณ ที่จ่าย 3% = 300.00 บาท
- ยอดที่โอนจริง (สุทธิ) = 9,700.00 บาท
และจากหนังสือรับรองการหักภาษี ณ ที่จ่าย จำนวน 300 บาทนี้ ผู้รับเงินนำไปใช้เป็นเครดิตภาษีได้ตอนยื่นแบบ
คิดย้อนกลับจากยอดสุทธิ
บางครั้งทั้งสองฝ่ายตกลงกันที่ "ยอดที่จะโอนจริง" แล้วต้องย้อนกลับไปหาว่ายอดก่อนหักคือเท่าไร สูตรคือ
- ยอดก่อนหัก = ยอดสุทธิ หาร (1 ลบ อัตราภาษี)
ตรวจสอบกับตัวอย่างเดิมด้วยการย้อนกลับ ถ้าโอนจริง 9,700 บาท และอัตราคือ 3%
- ยอดก่อนหัก = 9,700 หาร 0.97 = 10,000.00 บาท
- ภาษีหัก ณ ที่จ่าย = 10,000 คูณ 3% = 300.00 บาท
ทั้งไปและกลับต้องได้ตัวเลขตรงกัน ถ้าไม่ตรง มักเกิดจากการใช้ 3% ผิดฝั่ง คือเอา 3% ไปคูณกับยอดสุทธิโดยตรง ซึ่งจะได้ตัวเลขที่สูงเกินจริง
หนังสือรับรองการหักภาษี ณ ที่จ่ายและกำหนดนำส่ง
เมื่อหักภาษีแล้ว ผู้จ่ายเงินมีหน้าที่ออก หนังสือรับรองการหักภาษี ณ ที่จ่าย ให้ผู้รับเงิน เพื่อยืนยันว่าหักไปเท่าไรและนำส่งแล้ว โดยทั่วไปผู้จ่ายเงินต้องนำเงินที่หักไว้ไปยื่นและนำส่งภายในวันที่ 7 ของเดือนถัดจากเดือนที่จ่ายเงิน
สิ่งที่ควรทำทั้งสองฝ่าย
- ผู้จ่ายเงิน ออกหนังสือรับรองให้ครบและตรงกับยอดที่หักจริง และเก็บบันทึกไว้เป็นหลักฐาน
- ผู้รับเงิน เก็บหนังสือรับรองไว้ให้ครบทุกฉบับ เพื่อใช้เป็นเครดิตภาษีตอนยื่นแบบ และใช้กระทบยอดเมื่อยอดโอนไม่ตรงกับใบวางบิล
- ทั้งสองฝ่าย กระทบยอดกันทุกเดือน ดีกว่ารอปลายปีแล้วต้องตามเอกสารย้อนหลัง
ข้อผิดพลาดที่พบบ่อย
- ใช้ 3% กับทุกงาน โดยไม่ตรวจประเภทของเงินได้ก่อน ทำให้หักผิดอัตรา
- เอา 3% คูณยอดสุทธิ แทนที่จะคูณยอดก่อนหัก แล้วยอดที่โอนไม่ตรงกับที่ตกลง
- ไม่แยกยอด VAT ออกจากยอดก่อนหัก ทำให้คิดภาษีจากยอดที่บวก VAT แล้ว อ่านคำตอบเรื่องฐานภาษีนี้ได้ที่ ภาษีหัก ณ ที่จ่าย คิดก่อนหรือหลัง VAT?
- ออกหนังสือรับรองไม่ตรงกับยอดที่หักจริง ทำให้ปลายปีกระทบยอดไม่ได้
- ลืมนำส่งตามกำหนดเวลา ซึ่งมีค่าปรับและดอกเบี้ยตามกฎหมาย
- ตกลงราคาโดยไม่พูดเรื่องหัก ณ ที่จ่ายตั้งแต่ต้น แล้วมาทะเลาะกันตอนใกล้โอนเงิน
ใช้เครื่องมือช่วยคำนวณ
การคิดย้อนกลับจากยอดสุทธิเป็นจุดที่ผิดง่ายที่สุด การมีเครื่องมือช่วยลดงานตรวจซ้ำได้มาก
เรามี Withholding Tax Calculator ให้ใช้ฟรี — เลือกอัตรา 1%, 2%, 3%, 5% หรือกำหนดเองได้ คำนวณจากยอดก่อนหักหรือย้อนกลับจากยอดรับสุทธิก็ได้ ไม่ต้องสมัครและไม่เก็บข้อมูล
คำถามที่พบบ่อย
ยอดที่โอนจริงต้องหัก 3% จากยอดไหน? หักจากยอดก่อนหัก (ราคาที่ตกลงกันก่อนหักภาษี) ไม่ใช่จากยอดที่รวม VAT
ผู้รับเงินได้เงินคืนไหม? ไม่ได้เป็นเงินคืนทันที แต่ยอดที่ถูกหักจะกลายเป็นเครดิตภาษีที่ใช้ตอนยื่นแบบ โดยอ้างอิงจากหนังสือรับรองการหักภาษี ณ ที่จ่าย
หัก ณ ที่จ่ายนำส่งเมื่อไร? โดยทั่วไปภายในวันที่ 7 ของเดือนถัดจากเดือนที่จ่ายเงิน โดยใช้แบบฟอร์มตามประเภทของผู้รับเงิน
ถ้าไม่แน่ใจว่าต้องหักอัตราไหน? อย่าเดา ให้ตรวจสอบประเภทของเงินได้และสถานะคู่สัญญากับผู้ทำบัญชีหรือกรมสรรพากรก่อนออกเอกสาร
ภาษีหัก ณ ที่จ่ายเกี่ยวกับ VAT ไหม? เป็นสองเรื่องแยกกัน VAT เป็นภาษีที่บวกเพิ่มในราคาสินค้า/บริการ ส่วนภาษีหัก ณ ที่จ่ายเป็นภาษีที่หักออกจากยอดที่จ่าย ดูวิธีคิด VAT ได้ที่บทความ VAT 7% คำนวณอย่างไร
ขั้นตอนถัดไป
- ใช้ Withholding Tax Calculator คำนวณภาษีหัก ณ ที่จ่ายฟรี ทั้งไปและกลับ
- ดูเครื่องมือฟรีทั้งหมด
- อ่านต่อ: VAT 7% คำนวณอย่างไร
- อ่านต่อ: วิธีให้ลูกค้าแนบสลิปใน WooCommerce
ถ้าต้องการให้ระบบออกใบวางบิล ใบเสร็จ และคำนวณภาษีไหลเข้ากับขั้นตอนบัญชีของธุรกิจ ดูบริการได้ที่ Studio