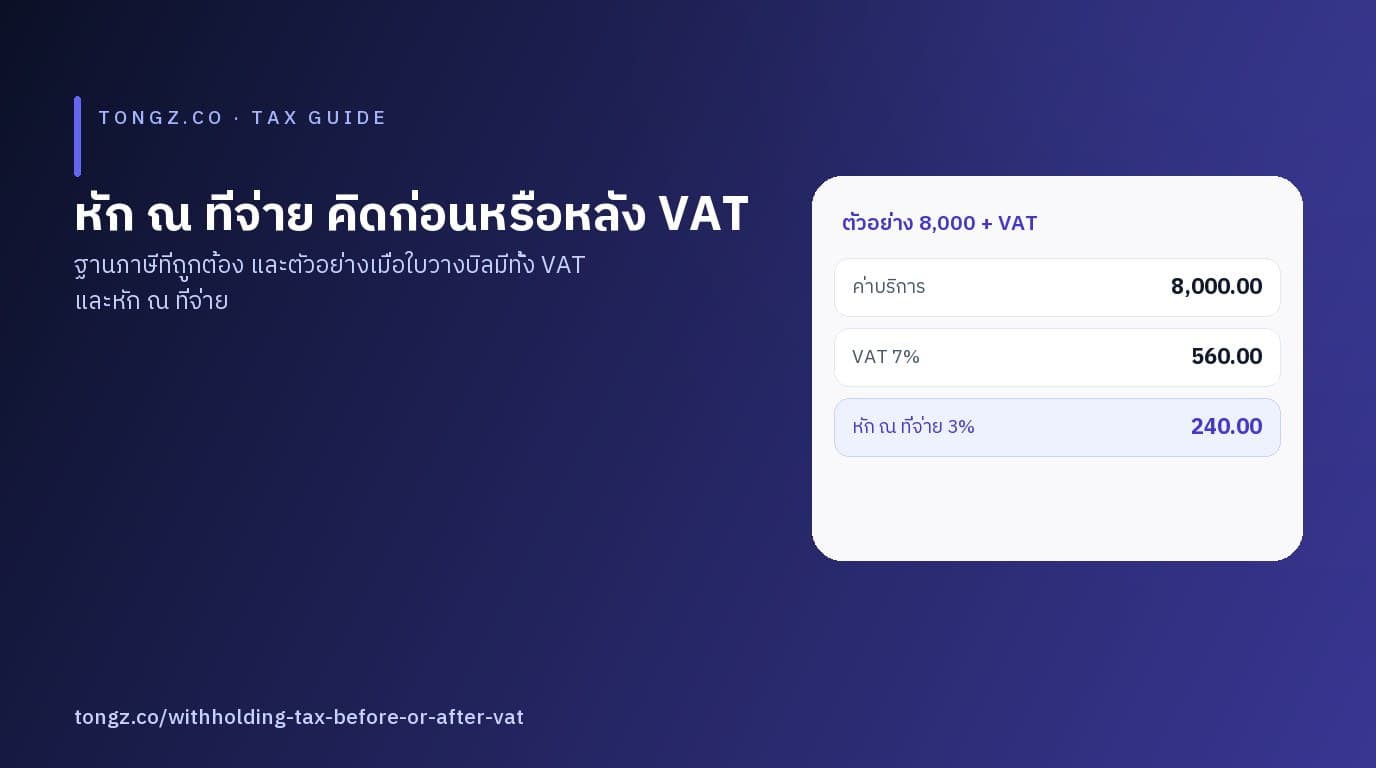
โดยทั่วไป ภาษีหัก ณ ที่จ่ายคิดจากยอดก่อน VAT ไม่ใช่จากยอดที่รวม VAT แล้ว เพราะ VAT เป็นภาษีที่ผู้ขายเรียกเก็บแทนกรมสรรพากร ไม่ใช่เงินได้ของธุรกิจ ส่วนภาษีหัก ณ ที่จ่ายคำนวณจากเงินได้หรือค่าบริการที่ตกลงกัน
แต่คำตอบสั้นนี้ยังไม่พอ เพราะในทางปฏิบัติมีรายละเอียดที่ทำให้ยอดโอนไม่ตรงกันได้บ่อย ถ้าต้องการพื้นฐานการคิดหัก ณ ที่จ่ายพร้อมสูตรย้อนกลับจากยอดสุทธิ อยู่ในบทความ ภาษีหัก ณ ที่จ่าย 3% คิดอย่างไร
บทความนี้เป็นข้อมูลเพื่อการศึกษา ไม่ใช่คำแนะนำทางภาษีหรือกฎหมาย ฐานภาษีและอัตราการหักขึ้นอยู่กับประเภทของเงินได้ สถานะของคู่สัญญา และข้อกำหนดที่ใช้ ณ เวลานั้น ซึ่งมีข้อยกเว้นหลายกรณี ควรตรวจสอบกับกรมสรรพากรหรือผู้ทำบัญชีของธุรกิจคุณก่อนออกเอกสารทุกครั้ง
ทำไมต้องแยก VAT ออกก่อนหัก
หลักคิดที่ทำให้เรื่องนี้ง่ายขึ้นคือ แยกให้ออกว่าเงินแต่ละก้อนเป็น "ของใคร"
- ราคาค่าบริการ เป็นเงินได้ของผู้ให้บริการ → เป็นฐานของภาษีหัก ณ ที่จ่าย
- VAT เป็นภาษีที่ผู้ให้บริการเก็บจากผู้ซื้อ แล้วนำส่งกรมสรรพากร → ไม่ใช่เงินได้ จึงไม่ควรถูกนำมาคิดหัก ณ ที่จ่าย
เมื่อทั้งสองก้อนถูกนำไปรวมกันเป็นยอดเดียว แล้วหักจากยอดรวม ผลที่ได้คือ หักภาษีเกินจริง และผู้ให้บริการจะได้เงินน้อยกว่าที่ควรได้ ซึ่งเป็นสาเหตุที่ต้องตามแก้กันตอนกระทบยอดปลายเดือน
ตัวอย่าง: ค่าบริการ 8,000 บาท + VAT
สมมติผู้ให้บริการจดทะเบียน VAT และตกลงค่าบริการ 8,000 บาท (ยังไม่รวม VAT) หัก ณ ที่จ่าย 3%
- ค่าบริการ (ราคาก่อน VAT) = 8,000.00 บาท
- VAT 7% = 560.00 บาท → ยอดในใบวางบิล = 8,560.00 บาท
- ภาษีหัก ณ ที่จ่าย 3% คิดจาก 8,000.00 = 240.00 บาท
- ยอดที่โอนจริง = 8,560.00 − 240.00 = 8,320.00 บาท
- ผู้ให้บริการออกหนังสือรับรองการหักภาษี ณ ที่จ่าย 240.00 บาท ให้ผู้จ่ายเงินเก็บไว้เป็นหลักฐาน
จะเห็นว่า VAT 560 บาท ยังคงโอนมาเต็มจำนวน เพราะเป็นภาษีที่ผู้ให้บริการต้องนำส่ง ไม่ได้ถูกหักออกจากยอดรับ
ถ้าคิดจากยอดรวม VAT จะต่างกันแค่ไหน
ลองคิดผิดฝั่งด้วยตัวอย่างเดิม
- ฐานที่ผิด: 8,560.00 บาท → หัก 3% = 256.80 บาท
- ยอดที่โอนจริงจะเหลือ 8,303.20 บาท
- ผลต่างจากการคิดถูก: 16.80 บาทต่อใบวางบิลหนึ่งใบ
ตัวเลข 16.80 บาทดูเล็ก แต่ถ้ามีใบวางบิลเดือนละ 100 ใบ ความต่างจะกลายเป็นหลักพันบาท และปลายปีจะกลายเป็นงานกระทบยอดที่ต้องตามหาสาเหตุทีละใบ — โดยเฉพาะเมื่อหนังสือรับรองการหักภาษี ณ ที่จ่ายออกไปแล้วด้วยยอดที่ผิด
กรณีที่ต้องระวังเป็นพิเศษ
- ตกลงราคาเป็นยอดเหมารวม เช่น "จ่าย 10,000 บาทรวมทุกอย่าง" ต้องตกลงให้ชัดว่ายอดนั้นเป็นราคาก่อน VAT หรือรวม VAT และจะหักจากฐานไหนก่อนออกเอกสาร
- ใบเดียวมีทั้งสินค้าและค่าบริการ เพราะสินค้าและบริการมีหลักการหักต่างกัน ควรแยกบรรทัดให้ชัดตั้งแต่ใบเสนอราคา
- อัตราไม่ใช่ 3% งานบางประเภทใช้อัตราอื่น เช่นค่าโฆษณา ค่าขนส่ง หรือค่าเช่า และมีกรณีที่ไม่ต้องหักเลย
- คู่สัญญาไม่ใช่บริษัท ฐานและอัตราอาจต่างจากกรณีบริษัทกับบริษัท ต้องยืนยันประเภทเงินได้ก่อนหักเสมอ
- ผู้รับเงินไม่ได้จด VAT กรณีนี้ใบวางบิลจะมียอดเดียว แต่ก็ยังต้องยืนยันว่าเงินก้อนนั้นเป็นเงินได้ประเภทใดก่อนคิดหัก
- มีส่วนลดหรือค่าปรับในใบเดียว การจัดสรรว่าส่วนไหนเป็นเงินได้และส่วนไหนเป็นภาษีซื้อขาย ควรให้ผู้ทำบัญชีเป็นคนกำหนด
คิดย้อนกลับจากยอดที่ตกลงกัน
ถ้าทั้งสองฝ่ายตกลงกันที่ "ยอดโอนจริง" แล้วต้องการรู้ว่าฐานภาษีคือเท่าไร ให้แยกสองขั้น
- ย้อนกลับยอดก่อน VAT จากยอดที่รวม VAT ด้วยการหาร 1.07 เพื่อให้ได้ราคาค่าบริการที่แท้จริง
- ย้อนกลับฐานหัก ณ ที่จ่าย จากยอดสุทธิด้วยการหาร (1 ลบ อัตราภาษี) เพื่อให้ได้ฐานที่ใช้หัก
ลำดับสำคัญมาก ถ้าสลับกันจะได้ตัวเลขที่คลาดเคลื่อนทันที และเมื่อไม่แน่ใจว่าควรใช้ฐานใด วิธีที่ปลอดภัยที่สุดคือระบุในสัญญาว่า "ราคานี้ยังไม่รวม VAT และหัก ณ ที่จ่ายตามอัตราที่กฎหมายกำหนด" แล้วให้ผู้ทำบัญชีตรวจก่อนออกเอกสาร
ข้อผิดพลาดที่พบบ่อย
- หัก 3% จากยอดรวม VAT ทำให้หักเกินจริงและยอดโอนไม่ตรงกับที่ตกลง
- ออกหนังสือรับรองไม่ตรงกับยอดที่หักจริง ทำให้กระทบยอดปลายปีไม่ได้
- ตกลงราคาแบบไม่ระบุว่าก่อนหรือรวม VAT แล้วแก้กันตอนใกล้วันโอน
- ลืมว่างานบางประเภทใช้อัตราอื่นหรือไม่ต้องหัก แล้วหัก 3% กับทุกงาน
- นำ VAT ไปรวมเป็นเงินได้ของธุรกิจ ทำให้เข้าใจผิดเรื่องรายได้และภาษีที่ต้องนำส่ง
คำถามที่พบบ่อย
หัก ณ ที่จ่ายคิดจากยอดรวม VAT ได้ไหม? โดยทั่วไปไม่ เพราะ VAT ไม่ใช่เงินได้ของผู้รับ แต่มีกรณีและข้อตกลงที่ต่างกันได้ ควรยืนยันกับผู้ทำบัญชีก่อนหักจริง
ถ้าลูกค้าโอนมาเท่ายอดรวม VAT แล้วไม่หักเลย? กรณีนั้นผู้จ่ายเงินอาจไม่ได้หักตามหน้าที่ หรือตกลงกันเป็นยอดสุทธิ ควรตรวจสอบกับผู้ทำบัญชีของทั้งสองฝ่ายก่อนออกหนังสือรับรอง
VAT ต้องถูกหัก ณ ที่จ่ายไหม? โดยทั่วไปไม่ เพราะ VAT เป็นภาษีที่ผู้ขายนำส่งเอง ส่วนภาษีหัก ณ ที่จ่ายเป็นการหักจากเงินได้
คิดย้อนกลับจากยอดโอนจริงได้ไหม? ได้ โดยแยกย้อนยอดก่อน VAT ด้วยการหาร 1.07 ก่อน แล้วจึงย้อนฐานหัก ณ ที่จ่ายด้วยการหาร (1 ลบ อัตราภาษี) ลำดับต้องไม่สลับกัน
ถ้าใบเดียวมีทั้งสินค้าและค่าบริการ? ให้แยกบรรทัดและยืนยันกับผู้ทำบัญชีว่าส่วนใดเป็นฐานของภาษีหัก ณ ที่จ่าย เพราะสินค้าและบริการมีหลักการต่างกัน
ขั้นตอนถัดไป
- คำนวณหัก ณ ที่จ่ายจากยอดก่อนหักหรือย้อนกลับจากยอดรับสุทธิได้ที่ Withholding Tax Calculator (มีอัตรา 1%, 2%, 3%, 5% และกำหนดเองได้)
- ดูเครื่องมือฟรีทั้งหมด
- อ่านต่อ: ภาษีหัก ณ ที่จ่าย 3% คิดอย่างไร (พร้อมตัวอย่างและวิธีออกหนังสือรับรอง)
- อ่านต่อ: ราคารวม VAT กับราคาก่อน VAT ต่างกันอย่างไร และควรใช้แบบไหนตอนไหน
- อ่านต่อ: VAT 7% คำนวณอย่างไร
ถ้าต้องการให้ระบบวางบิลและออกเอกสารคำนวณ VAT กับหัก ณ ที่จ่ายได้ตรงกับขั้นตอนบัญชีของธุรกิจ ดูบริการได้ที่ Studio